Frais de carte bancaire : ce que peut un commerçant
Ce qu'un commerçant a le droit de facturer sur un paiement par carte et comment contester des frais abusifs.
6 min de lecture
4,8sur 5736 votes
- 7,7Klecteurs
- 39en ce moment
- 320partages
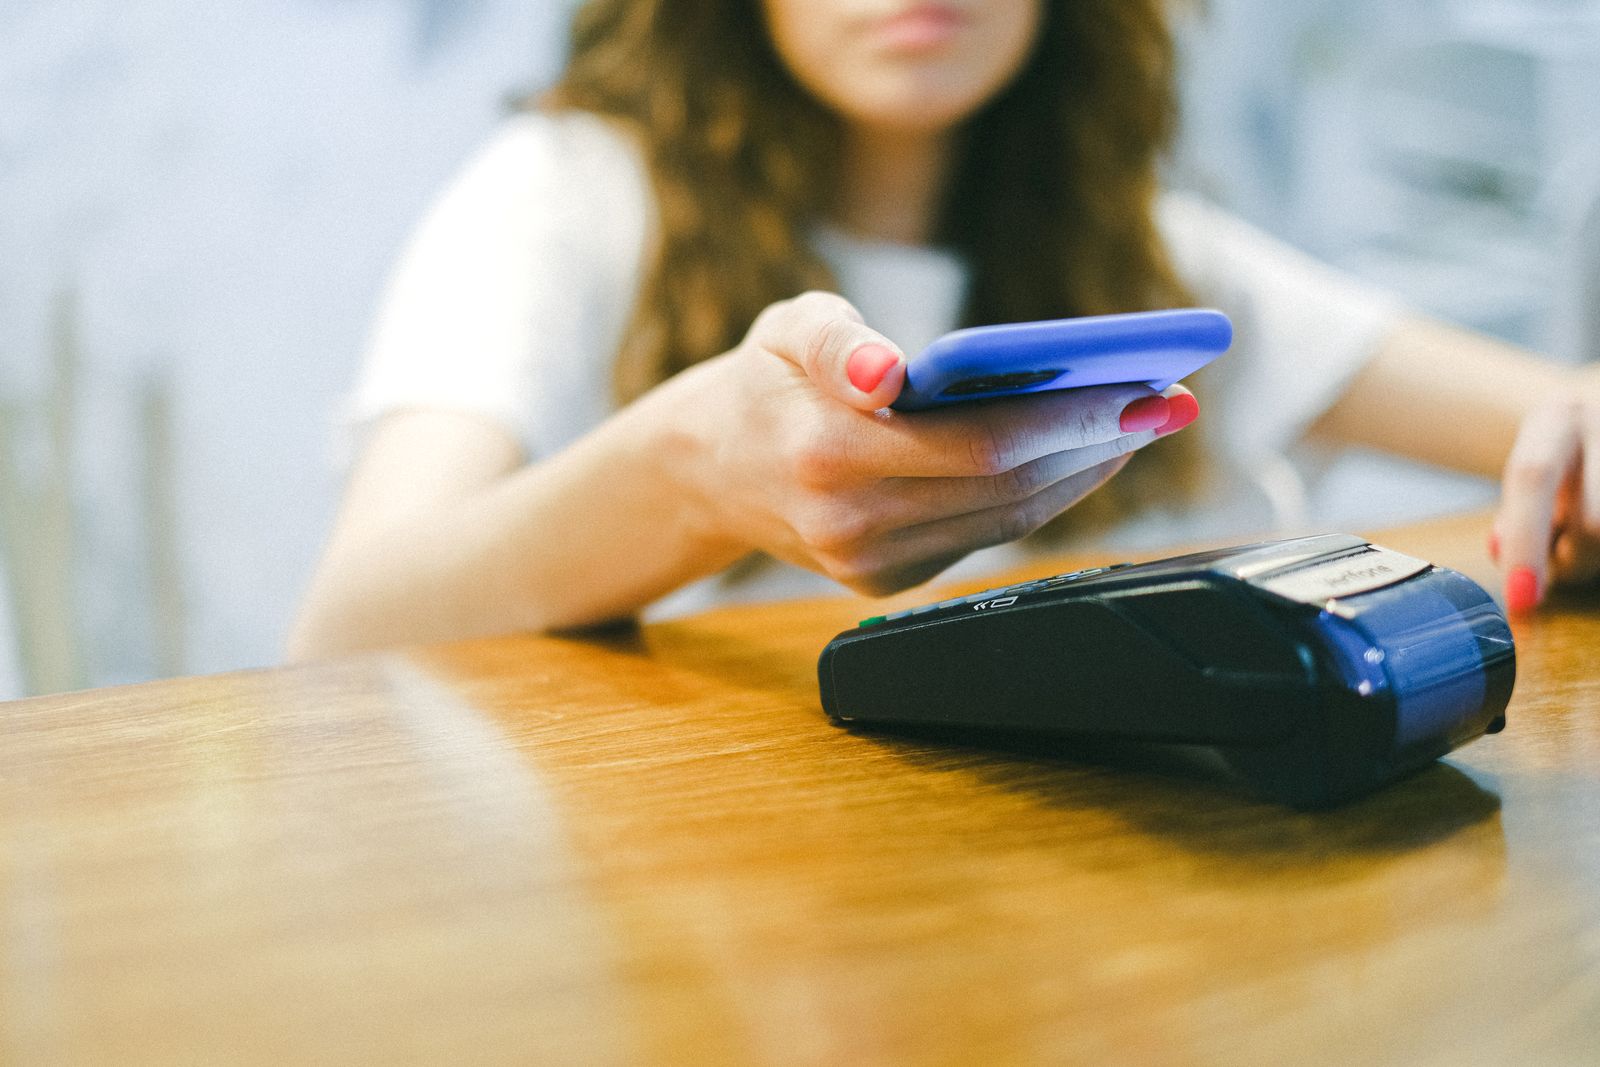
En France, un commerçant ne peut pas facturer de frais supplémentaires parce que vous payez par carte bancaire. Le prix affiché est le prix à payer, quel que soit l’instrument de paiement utilisé. Il garde en revanche une certaine marge de manoeuvre : il peut refuser la carte s’il l’a annoncé clairement, fixer un montant minimum d’achat s’il l’a affiché, et proposer un avantage pour un autre moyen de paiement. Voici le détail de ce qui est permis, toléré ou interdit, et ce que vous pouvez faire si un commerçant dépasse les limites.
- Interdit : ajouter un supplément ou des frais au prix affiché parce que le client règle par carte.
- Autorisé : ne pas accepter la carte, à condition d’en informer le client avant l’achat, à l’entrée et à la caisse.
- Toléré : demander un minimum d’achat pour un paiement par carte, si ce minimum est visiblement affiché.
- Possible : accorder une remise pour un autre moyen de paiement, sans jamais pénaliser la carte.
Le principe : pas de surcoût pour un paiement par carte
Le Code monétaire et financier interdit au bénéficiaire d’un paiement d’imposer des frais pour l’utilisation d’un instrument de paiement. Cette règle, en vigueur depuis janvier 2018 en France, vise les cartes bancaires de particuliers, mais aussi les virements et les prélèvements. Elle a mis fin à la pratique du supplément de quelques centimes ou de quelques euros, longtemps vue dans certains secteurs comme les transports, les voyages ou la vente en ligne.
Concrètement, un commerçant ne peut ni ajouter une ligne « frais de carte » sur le ticket, ni majorer le total au moment de saisir le code. Un pourcentage, un forfait fixe ou un arrondi systématique à la hausse relèvent tous du même interdit, dès lors qu’ils sont réclamés uniquement à cause du mode de règlement.
Pourquoi le commerçant paie la commission, pas le client
Le commerçant qui encaisse par carte supporte un coût réel : une commission versée à sa banque ou à son prestataire de paiement, plus la location éventuelle du terminal. Pour les cartes de particuliers émises dans l’Union européenne, les commissions d’interchange, la partie la plus importante, sont plafonnées par un règlement européen à 0,2 % de l’opération pour une carte de débit et 0,3 % pour une carte de crédit. S’y ajoutent les frais du réseau et la marge de l’acquéreur, négociée librement.
Ce coût fait partie des charges d’exploitation, comme le loyer ou l’électricité. Le commerçant doit l’intégrer dans ses prix, pas le détacher pour le facturer au cas par cas. C’est la logique de la règle : le consommateur compare des prix affichés, sans mauvaise surprise à la caisse.
Refus de la carte et minimum d’achat : ce qui reste permis
Le commerçant n’a pas l’obligation d’accepter la carte bancaire pour tous les achats. Il peut choisir ses moyens de paiement, mais il doit les indiquer de manière claire et lisible, à l’entrée du magasin et à l’endroit où l’on règle. Un autocollant sur la vitrine, une affichette en caisse ou une mention sur le site marchand suffisent. Sans cette information préalable, refuser la carte une fois les articles passés en caisse est contestable.
Le minimum d’achat suit la même logique. L’administration admet qu’un commerçant fixe un montant en dessous duquel il n’accepte pas la carte, car les petites transactions pèsent proportionnellement plus lourd en commissions. Deux conditions : le seuil doit être affiché avant que le client ne fasse ses achats, et il ne doit pas être détourné pour contourner l’interdiction de surcoût. Le montant choisi relève du commerçant, ce qui explique que l’on croise des seuils très différents d’une enseigne à l’autre.
| Pratique | Position | Condition |
|---|---|---|
| Supplément ou frais sur paiement par carte | Interdit | Aucune |
| Refus de la carte | Autorisé | Information claire avant l’achat |
| Minimum d’achat pour la carte | Toléré | Seuil affiché visiblement |
| Remise pour un autre moyen de paiement | Possible | Pas de pénalité déguisée sur la carte |
Remise en espèces ou frais de carte : où passe la frontière
La nuance est souvent source de confusion. Dire « 2 % de réduction si vous payez en espèces » n’est pas la même chose que dire « 2 % de frais si vous payez par carte ». Le premier cas est une incitation, le second un surcoût. Dans les faits, le résultat pour le client semble identique, mais la loi ne traite pas ces deux formules de la même manière, et un contrôle regardera surtout la présentation des prix. Un tarif de référence doit rester le prix affiché, la réduction étant une faveur optionnelle clairement annoncée.
Attention aux formulations ambiguës. Un prix « hors frais de paiement » affiché en vitrine, puis majoré en caisse, ressemble à une pratique commerciale trompeuse. Le prix annoncé doit couvrir ce que le client paiera réellement, taxes comprises.
Cas particuliers : en ligne, voyage, cartes étrangères ou professionnelles
Sur internet, la règle est identique. Le panier final ne peut pas intégrer de ligne « frais de paiement par carte ». Les frais de livraison restent licites, car ils rémunèrent un service distinct et pas le moyen de règlement.
Pour les voyages, les billets et les locations, les anciennes pratiques de supplément par carte ont reculé, mais certains prestataires continuent de proposer des « frais de service » dont le lien avec le paiement est parfois flou. Si ce supplément est dû quel que soit le moyen de paiement choisi, il relève du prix, et il doit apparaître dès le début de la commande. S’il disparaît dès que vous changez de moyen de règlement, il s’agit en pratique d’un frais de carte.
Le cas des cartes émises hors de l’Union européenne ou des cartes réservées aux entreprises est plus technique, car certaines règles européennes ne les encadrent pas de la même façon. Un doute sur un tel paiement mérite une vérification auprès de la DGCCRF ou d’un professionnel du droit, plutôt qu’une certitude hâtive.
Que faire si un commerçant réclame des frais pour votre paiement par carte
Une démarche simple et graduée donne les meilleurs résultats :
- Demander la base légale calmement. Beaucoup de commerçants ignorent l’interdiction ou la confondent avec le minimum d’achat.
- Conserver une preuve. Ticket de caisse, capture d’écran du panier, photo de l’affichage : tout élément montrant le supplément compte.
- Demander le remboursement par écrit, en citant l’interdiction de frais pour l’utilisation d’un instrument de paiement.
- Signaler la pratique à la direction départementale en charge de la protection des populations, ou sur la plateforme officielle de signalement de la répression des fraudes.
Le non-respect de l’interdiction expose le professionnel à une amende administrative. Le signalement ne garantit pas un remboursement immédiat, mais il déclenche des contrôles, et il est utile même quand la somme semble dérisoire. Si le litige porte sur un montant plus important, un avocat peut vous aider à calibrer un courrier de mise en demeure ou une éventuelle procédure.
Un commerçant peut-il refuser un paiement par carte pour un petit montant ?
Oui, s’il a affiché un montant minimum avant que vous ne fassiez vos achats. Sans affichage visible, le refus est discutable, surtout si vous l’apprenez seulement à la caisse.
Les frais de carte sont-ils interdits aussi sur les sites marchands ?
Oui. L’interdiction vise tous les paiements, y compris à distance. Le prix final du panier ne doit pas contenir de ligne dédiée au moyen de paiement choisi.
Le commerçant peut-il me proposer une remise si je paie en espèces ?
Une remise pour un autre moyen de paiement est admise tant qu’elle reste une faveur annoncée et ne se présente pas comme une pénalité sur la carte. Le prix de référence demeure le prix affiché.
Quelle preuve conserver pour contester un supplément ?
Le ticket ou la facture suffisent souvent. Complétez avec une photo de l’affichage des prix ou une capture d’écran du panier, datée si possible.
Où signaler un commerçant qui facture des frais de carte ?
Auprès de la direction départementale en charge de la protection des populations de son département, ou via le service officiel de signalement de la DGCCRF. Pensez à joindre vos justificatifs.
L’auteur
Avocat fondateur
Je défends depuis dix-huit ans les particuliers et les petites entreprises face aux vendeurs, aux opérateurs et aux réparateurs. J’écris ici ce que j’explique en rendez-vous : les recours simples qui aboutissent et ceux qui font perdre du temps.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5736 votes
Commentaires
Soyez le premier à réagir.